Cómo elegir software antilavado en México: lo que debes revisar
En corto
Un software antilavado debe cubrir las obligaciones del artículo 18 de la LFPIORPI que te aplican hoy y las que se exigen en 2027 y 2028, como la evaluación de riesgos, el monitoreo automatizado y la revisión anual. Y debe dejar evidencia para una visita: matriz de riesgo propia y versionada, expediente validado contra fuentes oficiales, listas con constancia y conservación por diez años.
Para elegir software antilavado, revisa primero que cubra las obligaciones del artículo 18 de la Ley Antilavado que te aplican hoy y las que llegan en 2027 y 2028, y después que deje evidencia que resista una visita: matriz de riesgo propia y versionada, expediente validado contra fuentes oficiales, listas con constancia y conservación por diez años. El precio, el arranque y el soporte deciden si de verdad lo vas a usar.
1. Que cubra lo que la ley te pide, hoy y en 2027-2028
El artículo 18 de la LFPIORPI tiene obligaciones vigentes y otras que las Reglas Generales escalonan. Pregunta por cada una:
- Vigentes: identificar y conocer al cliente (fr. I y II), identificar a su beneficiario controlador (fr. III), conservar la información al menos diez años (fr. IV), estar en el padrón (fr. IV Bis), atender visitas (fr. V) y presentar avisos, incluido el de 24 horas (fr. VI).
- Desde el 1 de marzo de 2027: la evaluación de riesgos, el manual de políticas internas con su metodología y la clasificación de clientes al menos en bajo, medio y alto.
- A más tardar el 1 de junio de 2027: el monitoreo automatizado (fr. X).
- Durante 2027: el primer periodo de capacitación anual (fr. IX).
- Por el ejercicio 2028: la primera revisión anual del cumplimiento (fr. XI).
Pide que te digan con claridad qué cubre el sistema para tu actividad vulnerable y qué no. Hay sistemas que resuelven bien un giro y para otros solo guardan archivos. El detalle de las fechas está en el calendario 2026-2028.
2. Una matriz de riesgo propia, explicable y versionada
La reforma de 2025 hizo obligatorio el Enfoque Basado en Riesgos (art. 18, fr. VII). Eso no se cumple con una calificación de caja negra. Revisa que:
- Puedas ver y ajustar los criterios y sus pesos, para que la metodología sea tuya.
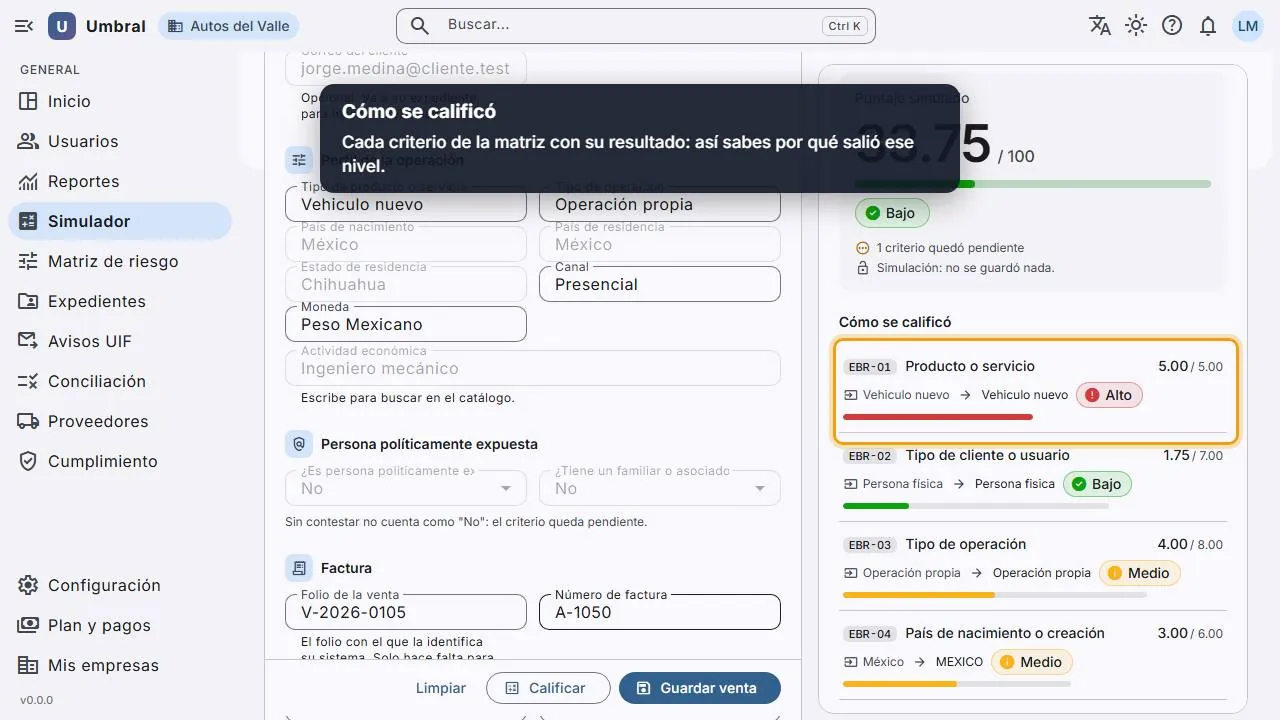
- Cada calificación muestre por qué salió así, criterio por criterio.
- La matriz tenga versiones: si cambias un criterio, las calificaciones anteriores se quedan como estaban, con la versión que se usó.
- Clasifique a cada cliente al menos en bajo, medio y alto y permita reevaluarlo cada seis meses, como pide el Acuerdo 115/2026.
Más sobre la metodología en la guía del Enfoque Basado en Riesgos.
3. Expediente con validación real, no solo archivos
Subir un PDF de la INE no es verificar una identidad. La ley pide verificarla con documentos o medios de identificación con reconocimiento oficial (art. 18, fr. I). Pregunta:
- ¿Contra qué fuentes oficiales se valida cada dato y queda la respuesta guardada?
- ¿El cliente puede subir sus documentos él mismo, o tu personal tiene que capturarlos?
- ¿Cómo se obtienen la declaración del cliente y los datos de su beneficiario controlador?
- ¿Se puede comprobar que un pago por transferencia es real y de quién viene?
4. Listas revisadas con constancia
Revisar si tu cliente aparece en listas de riesgo sirve de poco si no puedes probar cuándo lo hiciste. Busca que la consulta sea automática, que se repita con la frecuencia que necesitas y que guarde la fecha y la versión de la lista contra la que se revisó. Pregunta también qué pasa si un cliente aparece después de la operación.
5. Evidencia lista para la visita
La autoridad puede revisarte en cualquier momento, por visita o por requerimiento (art. 34), y la revisión abarca los cinco años anteriores (art. 36). Un buen sistema te deja sacar, por cliente u operación, el expediente, la calificación, las consultas de listas y el aviso, sin buscar en carpetas. Mejor aún si te ayuda a revisarte antes, con un simulacro. Qué esperar de una visita, en la guía de la visita de verificación.
6. Seguridad y conservación por diez años
Vas a guardar identificaciones, datos fiscales y comprobantes de pago de tus clientes durante al menos diez años (art. 18, fr. IV). Revisa:
- Cifrado de los documentos y respaldos.
- Verificación en dos pasos y roles, para que cada quien vea solo lo suyo.
- Bitácora de quién vio o cambió qué.
- Que puedas exportar tu información cuando quieras: si dejas el proveedor, la obligación de conservar sigue siendo tuya.
7. Precio claro, arranque rápido y soporte
- Precio: que esté publicado o te lo den por escrito, con lo que incluye y lo que se cobra aparte (usuarios, sucursales, validaciones). Desconfía de los costos de implementación que no se explican.
- Plazo: pregunta si hay plazo forzoso y qué pasa con tus datos al salir.
- Arranque: cuánto tarda en estar operando y si tienes que instalar algo o cambiar tu sistema de ventas.
- Soporte: a quién le escribes, en cuánto tiempo responde y si hay guías para tu personal.
Recuerda: ningún software cumple por ti. La ley sigue pidiendo un responsable; en una persona moral, el representante encargado del cumplimiento (art. 20). El sistema le quita la captura y el armado de evidencia para que se dedique a decidir.
Cómo cubre Umbral PLD cada punto
- Cobertura: para cualquier actividad vulnerable, expediente, validaciones, listas, calificación de riesgo, evaluación de riesgos, manual de políticas, capacitación con constancias, simulacro de visita y canal de denuncias. La detección de avisos a la UIF (con acumulación de seis meses, informe en ceros y aviso de 24 horas) y el control de efectivo funcionan para diecisiete actividades del artículo 17 (fracciones I, II, III, IV, V, V Bis, VI, VII, VIII, IX, X, XI, XIII, XV y XVI). En todas genera el XML del aviso, validado contra el esquema oficial de la UIF.
- Matriz: 14 criterios que puedes ajustar; cada calificación queda congelada con su evidencia y los pesos y niveles con que se calculó, y si mañana cambias la matriz, las anteriores no se mueven.
- Expediente: el cliente sube desde su celular su INE, su constancia fiscal y su comprobante de domicilio. Umbral valida la CURP con RENAPO y la constancia por su código QR del SAT, y el cliente firma sus declaraciones con un código. Los pagos SPEI se confirman contra el CEP de Banxico.
- Listas: 69 y 69-B del SAT, OFAC y ONU, revisadas todos los días, con constancia de cuándo y contra qué versión. Si un cliente aparece, Umbral te avisa y lo vuelve a calificar.
- Visita: un indicador de cumplimiento de 0 a 100 y un simulacro de visita para encontrar faltantes antes que la autoridad.
- Seguridad: documentos cifrados, verificación en dos pasos, roles por sucursal, bitácora de cada acción, respaldos cifrados diarios y 10 años de evidencia congelada. Tus reportes se descargan en Excel cuando quieras.
- Precio y arranque: $4,299 al mes más IVA por empresa (RFC), con todas las funciones, 1 sucursal, 5 usuarios, calificaciones y consultas de listas ilimitadas, 250 validaciones de identidad y 300 de SPEI al mes; los extras se cobran aparte. El plan es mensual, funciona en el navegador y en el celular sin instalar nada, y tu matriz está lista el primer día.
Si quieres verlo con tus propias operaciones antes de decidir, escríbenos a [email protected] y te lo mostramos en 30 minutos, o contrata en línea.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Qué debe cubrir un software antilavado para actividades vulnerables?
Las obligaciones del artículo 18 de la LFPIORPI que te aplican: identificar al cliente y a su beneficiario controlador, conservar la evidencia diez años, presentar avisos y, según el calendario de las Reglas Generales, la evaluación de riesgos, el manual, la capacitación, el monitoreo automatizado y la revisión anual.
¿Por qué importa que la matriz de riesgo esté versionada?
Porque en una visita tienes que explicar con qué criterios calificaste a cada cliente en su momento. Si la matriz cambia y las calificaciones anteriores se recalculan, pierdes esa evidencia.
¿Cuánto tiempo debe guardar la información un software antilavado?
Al menos diez años desde la operación, que es lo que pide el artículo 18, fracción IV, de la LFPIORPI. Si dejas el proveedor, debes poder llevarte tu información.
¿Cuánto cuesta Umbral PLD?
$4,299 al mes más IVA por empresa (RFC), con todas las funciones, 1 sucursal, 5 usuarios, 250 validaciones de identidad y 300 validaciones de SPEI al mes. Los extras se cobran aparte.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.