Visita de verificación del SAT por actividades vulnerables: cómo prepararte
En corto
El SAT verifica el cumplimiento de la Ley Antilavado con visitas en tu domicilio o con requerimientos de información (art. 34). La visita requiere orden escrita con firma autógrafa, puede revisar los actos de los cinco años anteriores (art. 36) y termina con un acta; tienes cinco días para hacer observaciones y ofrecer pruebas. Debes dar las facilidades necesarias (art. 18, fr. V).
La Secretaría de Hacienda, por medio del SAT, puede revisar en cualquier momento si cumples la Ley Antilavado. Lo hace de dos formas: con visitas de verificación en tu domicilio o con requerimientos de información que contestas por escrito (art. 34 de la LFPIORPI). En ambos casos, lo que cuenta es la evidencia que puedas mostrar.
Cómo empieza una visita
La ley remite, para lo que no regula, a la Ley Federal de Procedimiento Administrativo (art. 35). Conforme a ella:
- La visita requiere una orden escrita con firma autógrafa que indique el lugar, el objeto, el alcance y su fundamento.
- Quien la realiza debe identificarse con credencial con fotografía y entregarte copia de la orden.
- Se lleva a cabo en el domicilio que registraste en el alta de actividades vulnerables; si no se te localiza ahí, en tu domicilio fiscal.
- Tienes la obligación de dar las facilidades necesarias para la visita (art. 18, fr. V).
Qué periodo revisan
La verificación puede abarcar los actos de los cinco años anteriores a su inicio (art. 36), aunque la obligación de conservar la información es de diez años (art. 18, fr. IV). Solo tienes que entregar lo relacionado directamente con tus actividades vulnerables.
Al terminar: el acta y tus plazos
- Se levanta un acta circunstanciada ante dos testigos, y te dejan copia aunque no la firmes.
- Puedes hacer observaciones y ofrecer pruebas en la misma diligencia o por escrito dentro de los cinco días siguientes.
Si te llega un requerimiento de información
Fuera de visita, el SAT o la UIF pueden pedirte información y documentos. Según el Reglamento de la ley, tienes 10 días hábiles para contestar, con una prórroga de hasta 5 días hábiles si la pides dentro del plazo. No atender un requerimiento es infracción por sí misma (art. 53, fr. I), con multa de 200 a 2,000 UMA ($23,462 a $234,620 en 2026).
Qué conviene tener listo
La ley no establece una lista única de lo que se pide en una visita, pero sí dice qué debes tener. Lo razonable es tener a la mano y en orden:
- Los expedientes de identificación de tus clientes, con su beneficiario controlador.
- Los avisos presentados y sus acuses, incluidos los informes en ceros.
- Tu alta en el padrón y la designación de tu representante encargado del cumplimiento.
- La evaluación de riesgos de tu negocio y tu manual de políticas internas (desde 2027).
- Las constancias de capacitación de tu personal (desde 2027).
- El dictamen de la revisión anual de tu cumplimiento (por el ejercicio 2028 en adelante).
- La evidencia de las revisiones en listas y del monitoreo de operaciones.
Antes de la visita: regulariza
Si encuentras una falta y la corriges de forma espontánea antes de que empiece la verificación, reconociéndola expresamente, la ley prevé que no se te sancione la primera vez; si ya usaste ese beneficio, la multa puede reducirse hasta 50 % (art. 55). Hacer un simulacro interno es la mejor forma de encontrar los faltantes a tiempo.
Cómo lo resuelve Umbral PLD
- Expedientes digitales completos, con la evidencia de cada validación y de cada firma.
- En la venta de vehículos, avisos, informes en ceros y acuses en un solo lugar.
- Evaluación de riesgos, manual y constancias de capacitación con su historial.
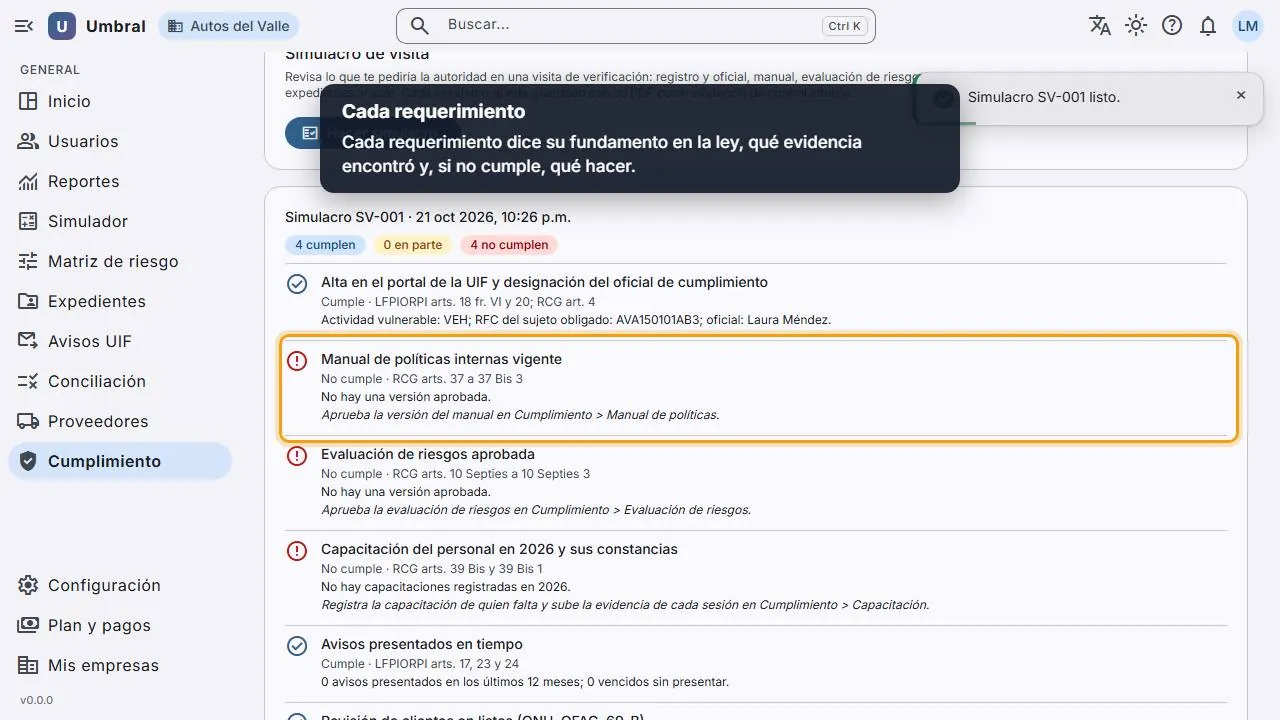
- Un simulacro de visita que revisa tu cumplimiento como lo haría la autoridad y te dice qué falta, y un indicador de cumplimiento de 0 a 100.
- Bitácora de quién vio, exportó o cambió qué, lista para el auditor.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Cuántos años debo conservar los expedientes de mis clientes?
Diez años (art. 18, fr. IV de la LFPIORPI). Aunque la verificación del SAT solo puede abarcar los actos de los cinco años anteriores a su inicio (art. 36), la obligación de conservar la información es por diez.
¿Puedo negarme a una visita de verificación del SAT?
No debes: la ley te obliga a dar las facilidades necesarias para la visita (art. 18, fr. V). A cambio, la visita requiere una orden escrita con firma autógrafa, y quien la realiza debe identificarse con credencial con fotografía y entregarte copia de la orden.
¿Qué pasa si no firmo el acta de la visita?
Te dejan copia de todos modos. Puedes hacer observaciones y ofrecer pruebas en la misma diligencia o por escrito dentro de los cinco días siguientes.
¿Cuál es la multa por no contestar un requerimiento del SAT o de la UIF?
De 200 a 2,000 UMA, es decir, de $23,462 a $234,620 en 2026 (art. 53, fr. I). Según el Reglamento, tienes 10 días hábiles para contestar, con una prórroga de hasta 5 días hábiles si la pides dentro del plazo.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Reglamento de la LFPIORPI (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Unidad de Medida y Actualización (UMA), INEGI
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.