Préstamos y créditos sin ser entidad financiera: lo que pide la Ley Antilavado
En corto
Prestar dinero de forma habitual o profesional sin ser entidad financiera, como una casa de empeño, es la actividad vulnerable de la fracción IV del artículo 17. Identificas al cliente en todas las operaciones, sin monto mínimo, y presentas aviso desde 1,605 UMA ($188,282.55 en 2026), a más tardar el día 17 del mes siguiente.
Casas de empeño, financieras de nómina o de autos que no son entidades financieras reguladas, empresas que dan crédito a sus clientes, prestamistas: si de forma habitual o profesional ofreces operaciones de mutuo, garantía o préstamos y créditos, con o sin garantía, sin ser entidad financiera, realizas la actividad vulnerable de la fracción IV del artículo 17 de la Ley Antilavado.
Montos en 2026
| Obligación | Desde | En pesos (2026) |
|---|---|---|
| Identificar al cliente | Todas las operaciones | Sin monto mínimo |
| Presentar aviso a la UIF | 1,605 UMA | $188,282.55 |
Como en los inmuebles, en esta fracción la ley no fija un monto a partir del cual identificar: solo el de aviso. Por eso se identifica al cliente en todas las operaciones. El monto de aviso es relativamente bajo, así que muchos créditos llegan a él.
Lo particular de este giro
- La relación es larga. Un crédito implica pagos durante meses: el expediente y la calificación de riesgo del cliente deben mantenerse al día durante toda la relación.
- El riesgo está en cómo se paga. Liquidaciones anticipadas en efectivo, pagos de terceros o abonos desde cuentas que no son del cliente son señales que hay que vigilar.
- La garantía también cuenta. Si el préstamo se garantiza con un inmueble, un vehículo o joyas, revisa también el origen de esos bienes.
- Acumulación. Varios créditos al mismo cliente que en seis meses sumen el monto de aviso también se avisan.
Plazos
- Aviso por monto: a más tardar el día 17 del mes siguiente a la operación (art. 23).
- Aviso de 24 horas ante una sospecha, aunque la operación no se celebre (art. 18, fr. VI).
- Informe en ceros en los meses sin operaciones que avisar.
Las obligaciones nuevas, con fechas
- Evaluación de riesgos y manual con tu metodología: desde el 1 de marzo de 2027.
- Clasificación de clientes en riesgo bajo, medio o alto: operaciones desde el 1 de marzo de 2027.
- Monitoreo automatizado de operaciones: a más tardar el 1 de junio de 2027.
- Capacitación anual: el primer periodo es 2027.
- Revisión anual del cumplimiento: el primer periodo es 2028.
Cómo lo resuelve Umbral PLD
- Expediente digital del acreditado desde su celular, con sus declaraciones firmadas.
- Calificación de riesgo de cada operación, congelada con su evidencia.
- Validación de los pagos SPEI contra el CEP de Banxico.
- Evaluación de riesgos del negocio, manual de políticas y capacitación con constancias.
- Revisión diaria en listas, simulacro de visita e indicador de cumplimiento.
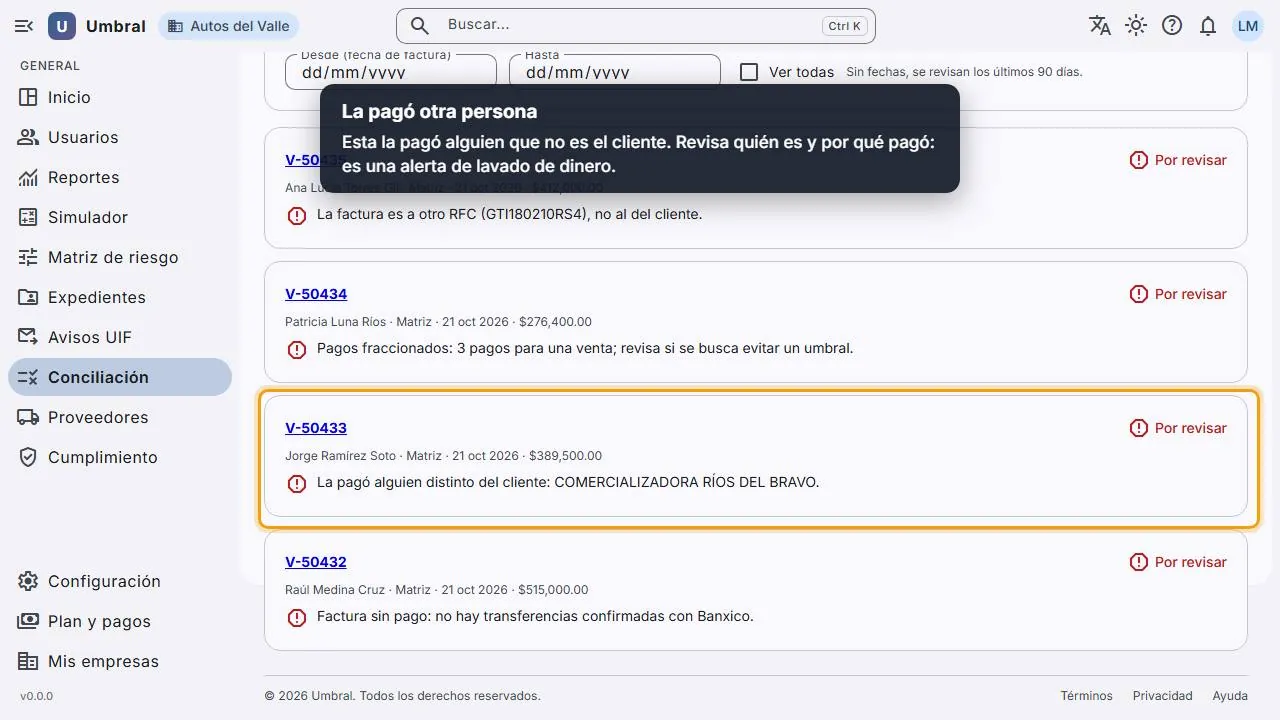
Umbral detecta los avisos de préstamos y suma las operaciones del mismo cliente en seis meses (el art. 32 no menciona los préstamos entre sus supuestos de efectivo). Además arma el XML del aviso con el formato oficial de préstamos de la UIF: con o sin garantía, cada garantía y la disposición del dinero. Lo subes al portal del SAT y anotas en Umbral el folio del acuse.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Desde qué monto un prestamista debe presentar aviso a la UIF?
Desde 1,605 UMA, $188,282.55 en 2026. Identificar al cliente, en cambio, no tiene monto mínimo: se hace en todas las operaciones.
¿Una casa de empeño es actividad vulnerable?
Sí, si de forma habitual o profesional ofrece operaciones de mutuo, garantía o préstamos y créditos sin ser entidad financiera: es la actividad vulnerable de la fracción IV del artículo 17.
¿Cuándo vence el aviso por un crédito?
A más tardar el día 17 del mes siguiente a la operación (art. 23). Si hay una sospecha, el aviso se presenta dentro de las 24 horas, aunque la operación no se celebre (art. 18, fr. VI).
¿Varios créditos al mismo cliente se suman para el aviso?
Sí. Varios créditos al mismo cliente que en seis meses sumen el monto de aviso también se avisan.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Unidad de Medida y Actualización (UMA), INEGI
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Umbral PLD para préstamos y créditos
Mira cómo funciona Umbral en tu giro: expediente desde el celular de tu cliente, calificación de riesgo y revisión de listas en un solo lugar.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.