Avisos a la UIF: en qué casos se avisa, qué lleva y cómo se presenta
En corto
Se avisa a la UIF cuando una operación llega al monto de aviso de tu fracción, cuando varias del mismo cliente lo alcanzan sumadas en seis meses, o dentro de 24 horas ante una sospecha. El aviso lleva tus datos, los del cliente y su beneficiario controlador y la descripción de la operación (art. 24), y se presenta en el portal de prevención de lavado del SAT a más tardar el día 17 del mes siguiente (art. 23).
Presentar avisos es la obligación más conocida de la Ley Antilavado y también la que más multas genera, porque un aviso que no se presenta se sanciona como la falta más grave de la ley. Esta guía resume en qué casos se avisa, cuándo y cómo.
Los tipos de aviso
- Aviso por monto. Cuando una operación de tu actividad vulnerable es igual o mayor al monto de aviso de tu fracción del artículo 17. Por ejemplo, en 2026: vehículos desde $753,130.20, inmuebles desde $941,412.75, joyería desde $188,282.55.
- Aviso por acumulación. Cuando varias operaciones del mismo cliente, que por separado no llegan al monto de aviso, lo alcanzan sumadas en un periodo de seis meses (art. 17, penúltimo párrafo). Solo se suman las que, cada una, llegan al monto de identificación de tu actividad; si tu fracción no tiene monto de identificación, como inmuebles, se suman todas (art. 7 del Reglamento). Las Reglas Generales modificadas por el Acuerdo 115/2026 cuentan los seis meses desde la primera operación.
- Aviso de 24 horas. Si sospechas, o tienes información basada en hechos o indicios, de que los recursos pueden provenir de un delito o estar destinados a uno, avisas dentro de las 24 horas siguientes, aunque la operación no se haya celebrado y sin importar el monto (art. 18, fr. VI).
- Informe en ceros. Si en un mes no tuviste operaciones que avisar, se presenta el informe que lo hace constar. Una vez presentado, no se puede modificar. Cómo se presenta, paso a paso, está en informe en ceros paso a paso.
- Aviso modificatorio. Para corregir un aviso ya presentado, dentro de los plazos y formatos que fija la autoridad.
El plazo y la fecha de la operación
Los avisos se presentan a más tardar el día 17 del mes siguiente a aquel en que se realizó la operación (art. 23). La fecha límite de cada mes, con los días 17 que caen en fin de semana, está en el calendario de avisos PLD 2026. Qué fecha tiene la operación depende de tu actividad. Con las Reglas modificadas por el Acuerdo 115/2026, que entran en vigor el 30 de noviembre de 2026 (art. 24 Bis):
- Fracciones III, V, VI, VII y VIII (entre ellas joyería, inmuebles, obras de arte y vehículos): aquella en que se tenga por liquidado el acto u operación. En una venta con apartado y pagos parciales cuenta el mes en que quedó pagada, no el del apartado.
- Fracción V Bis (aportaciones a desarrollos inmobiliarios): aquella en que se recibió y destinó la última aportación del mes calendario; las aportaciones del mes a un mismo desarrollo pueden ir en un solo aviso (art. 24 Bis 1).
- Fracción XV (arrendamiento): la de recepción del pago de cada mensualidad (art. 5 del Reglamento).
Ojo: un aviso presentado hasta 30 días después de su fecha límite se sanciona con 200 a 2,000 UMA ($23,462 a $234,620). Pasado ese plazo, la ley ordena aplicar «la sanción prevista para el caso de omisión en el artículo 54, fracción II» (art. 53, fr. III). Un detalle de redacción: desde la reforma de 2025 esa fracción II sanciona otras faltas (las de los arts. 33 a 33 Ter, con 2,000 a 10,000 UMA), y la multa por omitir un aviso está en la fracción III. Ante esa imprecisión, lo prudente es considerar la de omisión, que es la mayor.
Qué lleva un aviso
El artículo 24 pide, como mínimo:
- Los datos generales de quien realiza la actividad vulnerable.
- Los datos generales del cliente y, en su caso, de su beneficiario controlador, con su actividad u ocupación.
- La descripción general de la operación.
Se presenta por medios electrónicos, en el portal de prevención de lavado de dinero del SAT, y en los formatos oficiales publicados en el DOF. Si es tu primera vez, el recorrido completo, del alta en el portal al acuse, está en tu primer aviso a la UIF, paso a paso.
Formatos nuevos desde el 1 de junio de 2027
La resolución publicada en el DOF el 24 de septiembre de 2026 trae formatos nuevos para los avisos, que entran en vigor el 1 de junio de 2027. Los avisos modificatorios de operaciones anteriores se podrán presentar en el formato anterior hasta el 30 de junio de 2027. Si hoy armas tus avisos a mano o con una plantilla propia, vas a tener que rehacerla.
Los errores más comunes
- No sumar las operaciones del mismo cliente y perder un aviso por acumulación.
- Olvidar el informe en ceros en los meses sin operaciones.
- En una venta con apartado y pagos parciales, tomar como fecha de la operación la del apartado y no aquella en que se tiene por liquidada.
- Datos del cliente mal capturados que obligan a un modificatorio.
- Dejar pasar la sospecha sin documentarla ni avisar en 24 horas.
Cómo lo resuelve Umbral PLD
Para diecisiete actividades del artículo 17 (fracciones I, II, III, IV, V, V Bis, VI, VII, VIII, IX, X, XI, XIII, XV y XVI):
- Detecta las operaciones que llegan al monto de aviso, solas o sumadas en seis meses.
- Genera el XML del aviso con los datos ya validados del expediente en todos los giros que cubre, validado contra el esquema oficial de la UIF; después se anota el folio del acuse.
- Lleva el informe en ceros de cada actividad y, en esos giros, genera su XML y el de los avisos modificatorios.
- Registra el aviso de 24 horas con prioridad y te manda recordatorios.
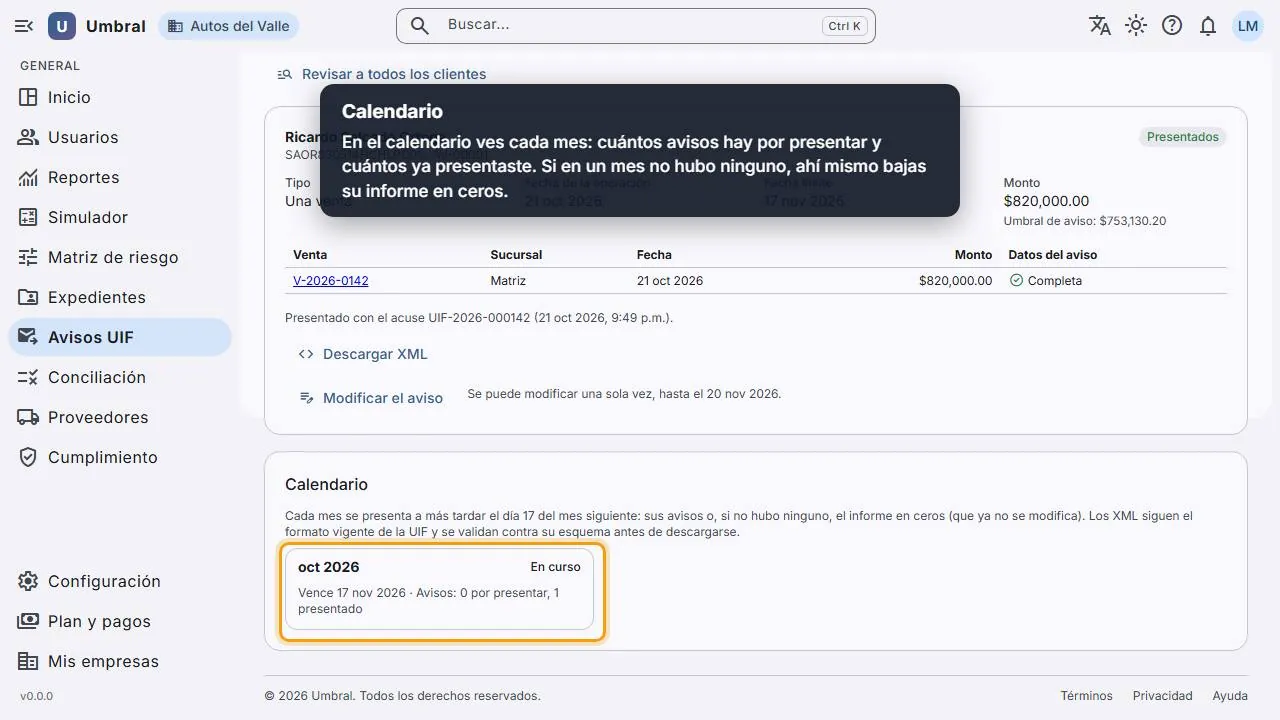
- Calendario con los plazos de cada mes.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Qué pasa si presento un aviso a la UIF tarde?
Si lo presentas hasta 30 días después de su fecha límite, la sanción es de 200 a 2,000 UMA ($23,462 a $234,620). Pasado ese plazo, la ley ordena aplicar la sanción prevista para el caso de omisión (art. 53, fr. III). Esa fracción remite al art. 54, fr. II, que desde 2025 sanciona otras faltas; lo prudente es considerar la multa de omisión, de la fr. III.
¿Tengo que presentar algo si en el mes no tuve operaciones que avisar?
Sí, el informe en ceros, que hace constar que no tuviste operaciones que avisar en ese mes. Una vez presentado, no se puede modificar.
En una venta con pagos parciales, ¿qué fecha cuenta para el aviso?
Depende de la actividad. Con las Reglas modificadas por el Acuerdo 115/2026, que entran en vigor el 30 de noviembre de 2026 (art. 24 Bis), en las fracciones III, V, VI, VII y VIII, como inmuebles y vehículos, es aquella en que se tiene por liquidado el acto u operación; en las aportaciones a desarrollos inmobiliarios (fr. V Bis), la de la última aportación del mes, y en el arrendamiento (fr. XV), la de recepción del pago de cada mensualidad. Tomar la fecha del apartado es uno de los errores más comunes.
¿Dónde se presentan los avisos a la UIF?
Por medios electrónicos, en el portal de prevención de lavado de dinero del SAT, y en los formatos oficiales publicados en el DOF.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Reglamento de la LFPIORPI (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Unidad de Medida y Actualización (UMA), INEGI
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Calcula tus umbrales en pesos
Elige tu giro y escribe el monto: te decimos si toca identificar al cliente, presentar aviso o si el efectivo pasa del límite, con la UMA de 2026.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.