La auditoría anual de cumplimiento antilavado: cómo será a partir de 2028
En corto
Desde el ejercicio 2028, el cumplimiento antilavado se revisa cada año con un dictamen sobre su efectividad (art. 18, fr. XI de la ley); el primero se entregaría a más tardar el último día hábil de marzo de 2029 (art. 50 de las Reglas). Con riesgo bajo o medio puede dictaminar tu área de auditoría interna o un auditor externo; con riesgo alto, solo un auditor externo independiente (art. 45).
La reforma de 2025 agregó una obligación nueva a la Ley Antilavado: someter cada año el cumplimiento a una revisión que evalúe y dictamine su efectividad (art. 18, fr. XI). Las Reglas Generales modificadas por el Acuerdo 115/2026 la regulan y fijan que el primer periodo que se revisa es el año 2028.
Qué se revisa
La revisión evalúa y dictamina, del 1 de enero al 31 de diciembre de cada año, la efectividad del cumplimiento de la Ley, su Reglamento y las Reglas (art. 42). Sus resultados se presentan, a manera de dictamen, al consejo de administración, al administrador único o a la dirección general, o a la persona física que realiza la actividad, para dar seguimiento a las acciones correctivas.
Quién puede emitir el dictamen
| Tu riesgo (según tu evaluación) | Quién puede dictaminar |
|---|---|
| Bajo o medio | Tu área de auditoría interna o de control interno, con personal independiente del representante encargado del cumplimiento, que conozca tus procesos y tenga al menos una capacitación anual acreditada (art. 44). También puedes elegir un auditor externo. |
| Alto | Un auditor externo independiente (art. 45). |
El auditor externo debe, entre otros requisitos, tener título y cédula en derecho, contaduría, finanzas, administración, informática o áreas afines, al menos tres años de experiencia en prevención de lavado de dinero, la certificación vigente de la UIF, no haber sido sentenciado por delitos patrimoniales y no tener conflicto de interés, como haber sido tu representante de cumplimiento en el periodo auditado o en los dos años siguientes.
Los cinco resultados posibles
Cada obligación revisada se califica en uno de cinco resultados (art. 48):
- Cumple: la eficacia está demostrada y no se requieren mejoras.
- Cumple mayoritariamente: con al menos una recomendación de mejora.
- Cumple parcialmente: no hay evidencia objetiva suficiente; incluye al menos un hallazgo.
- No cumple: faltan elementos que piden la Ley, el Reglamento o las Reglas, o hay un incumplimiento sancionable; incluye al menos un hallazgo.
- No aplica: la obligación no es exigible para la empresa, algo que el auditor debe verificar.
Fíjate en el tercer resultado: la falta de evidencia objetiva baja la calificación aunque la obligación se haya cumplido. La evidencia es lo que se audita.
Plazos
- La revisión se hace en los tres meses siguientes al cierre del año, y el dictamen se entrega a más tardar el último día hábil de marzo (art. 50). El primero, por el ejercicio 2028, se entregaría en marzo de 2029.
- Las acciones correctivas deben atenderse, de preferencia, antes de que empiece el siguiente periodo de auditoría.
- El dictamen y la documentación que usó el auditor se conservan al menos cinco años desde su entrega (art. 51).
Cómo prepararte desde ahora
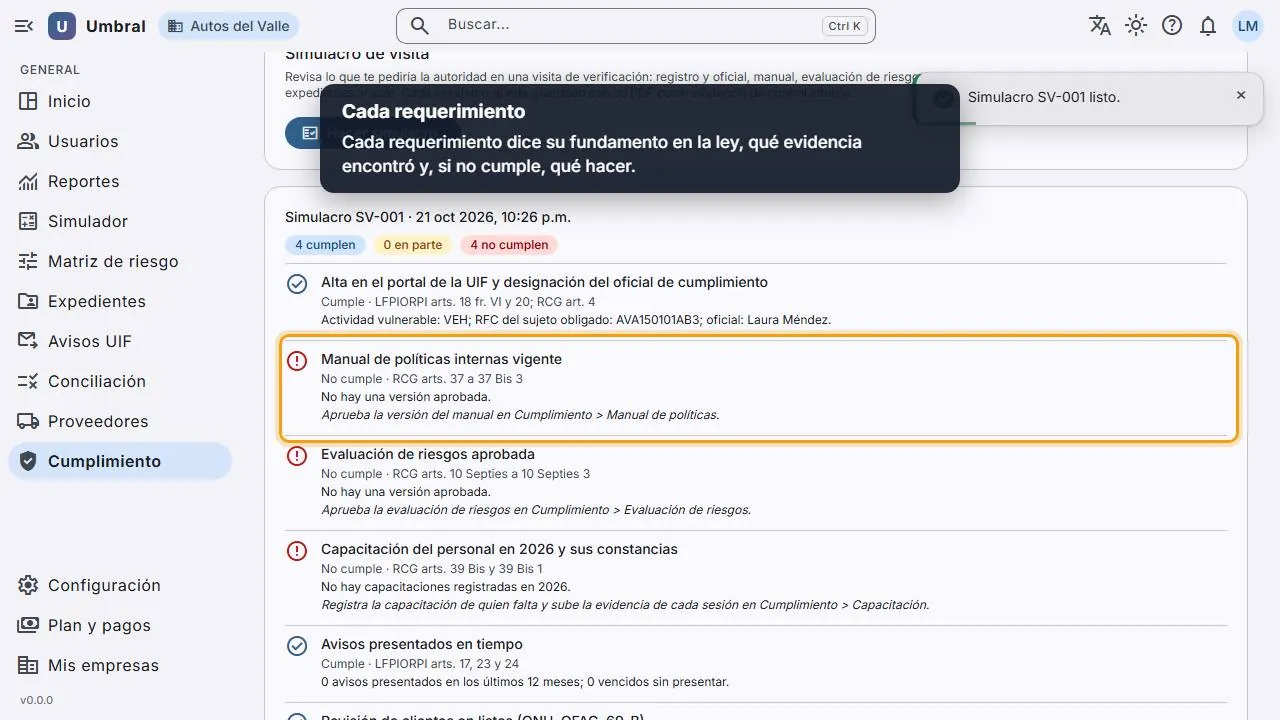
La auditoría de 2028 va a revisar lo que hiciste en 2028, con la evidencia que hayas guardado. Lo que conviene empezar en 2027: evaluación de riesgos y manual (exigibles desde marzo), clasificación de clientes, monitoreo automatizado (desde junio) y capacitación con constancias. Umbral PLD guarda la evidencia de cada una de esas obligaciones con fecha, y el simulacro de visita te deja ver tu cumplimiento como lo vería un auditor antes de que llegue.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Desde cuándo es obligatoria la auditoría anual de cumplimiento antilavado?
El primer periodo que se revisa es el año 2028, según las Reglas Generales modificadas por el Acuerdo 115/2026. La obligación viene de la reforma de 2025 a la Ley Antilavado (art. 18, fr. XI), y el primer dictamen, por el ejercicio 2028, se entregaría en marzo de 2029.
¿Una empresa de riesgo alto puede hacer la auditoría con su área interna?
No. Si tu evaluación de riesgos te ubica en riesgo alto, el dictamen debe emitirlo un auditor externo independiente (art. 45). El área de auditoría interna o de control interno solo es opción con riesgo bajo o medio.
¿Qué pasa si cumplo una obligación pero no tengo evidencia?
La calificación baja. Si no hay evidencia objetiva suficiente, la obligación se califica como «cumple parcialmente» e incluye al menos un hallazgo, aunque se haya cumplido (art. 48).
¿Cuánto tiempo se guarda el dictamen de la auditoría antilavado?
Al menos cinco años desde su entrega, junto con la documentación que usó el auditor (art. 51).
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.