Señales de alerta: cómo reconocer una operación inusual en autos, inmuebles y joyas
En corto
Una señal de alerta, como el pago de un tercero sin relación aparente o la insistencia en pagar en efectivo por encima del límite, no obliga por sí sola a avisar. Si al analizarla tienes sospecha o indicios de que los recursos son ilícitos, presentas el aviso de 24 horas aunque la operación no se celebre (art. 18, fr. VI). No alertes al cliente (art. 31 de las Reglas) y documenta tu decisión.
La mayoría de las operaciones de un negocio son normales. El trabajo del oficial de cumplimiento es notar las que no lo son: el cliente que paga con dinero de alguien más, el que compra tres camionetas en una semana sin preguntar el precio, el que quiere escriturar «después». Esas son señales de alerta. No prueban nada, pero obligan a mirar con más cuidado.
Qué dicen la ley y las Reglas
La Ley Antilavado pide presentar un aviso dentro de las 24 horas siguientes cuando hay sospecha, o información basada en hechos o indicios, de que los recursos pueden estar ligados a un delito, incluso si la operación no se celebró (art. 18, fr. VI). Las Reglas Generales, modificadas por el Acuerdo 115/2026, dicen cómo reconocer lo inusual: con lo que sabes del cliente y con las características con que normalmente se hacen esas operaciones, considerando por lo menos los montos, la frecuencia, las formas y los instrumentos de pago, los periodos, la zona geográfica y el tipo de operación (art. 26 Bis).
Además, la reforma formaliza la vigilancia:
- Un sistema de alertas que detecte a tiempo cambios en el comportamiento o en el perfil transaccional del cliente (art. 23 Ter 2). Aplica a las operaciones desde el 1 de marzo de 2027.
- Los mecanismos automatizados, a más tardar el 1 de junio de 2027, con alertas sobre operaciones con clientes de riesgo alto, personas políticamente expuestas, personas en la lista de la autoridad y países de riesgo (art. 41, fr. V).
- Tu manual debe describir cómo detectas las operaciones que se apartan del perfil del cliente (art. 37 Bis, fr. V).
Las señales que se repiten en todos los giros
Los formatos de aviso de la UIF tienen un campo de alerta con un catálogo por actividad. Los de vehículos e inmuebles comparten varias señales:
- El cliente se rehúsa a dar documentos que lo identifiquen.
- La operación la paga, en todo o en parte, un tercero sin relación aparente con el cliente.
- La operación no corresponde con la actividad económica o el giro que declaró.
- Insiste en pagar en efectivo por encima del límite de la ley.
- Intenta sobornar o amenaza para operar fuera de las reglas o para evitar el aviso.
- Su información es inconsistente o difícil de verificar.
- No quiere aparecer relacionado con la compra.
- Hay indicios de que no actúa en nombre propio y oculta al cliente real.
- Él o personas relacionadas hacen muchas operaciones en poco tiempo sin razón aparente.
- Usa divisas en efectivo sin justificación, o quiere pagar con activos virtuales.
- Liquida con una transferencia desde otro país (no es ilegal, pero el origen merece una pregunta).
- Medios o fuentes públicas lo vinculan, a él o a alguien cercano, con actividades ilícitas o con una investigación.
Autos
El catálogo de vehículos agrega señales propias del giro:
- Compra varios vehículos en muy poco tiempo, sin interés por el costo ni las condiciones.
- Pide el reembolso del pago poco después de comprar.
- Hay indicios de que los vehículos son para exportarse.
- Quiere cerrar la operación fuera de la agencia sin causa justificada.
- El comprador es menor de edad, sin capacidad ni documentos para operar.
- Para quien compra autos: el cliente vende muy por debajo del precio de mercado.
- Registra el mismo domicilio que otros clientes con los que no tiene relación aparente.
Ojo con el reembolso: devolver el dinero por transferencia a una cuenta distinta de la que pagó convierte efectivo o dinero de un tercero en dinero «limpio». Devuelve a la misma cuenta de origen.
Inmuebles
El catálogo de inmuebles apunta a otros riesgos:
- El cliente quiere un contrato privado sin intención de ir con notario, o nunca lo formaliza.
- Compras y ventas sucesivas de la misma propiedad en poco tiempo, con cambios injustificados de valor.
- Un precio muy distinto, por arriba o por abajo, del valor real o de mercado.
- El cliente es un fideicomiso y se niega a informar quién es el beneficiario controlador.
- Clientes que operan en grupo sin parentesco ni relación entre ellos.
- Sospecha de que algún intermediario financiero está coludido con el cliente.
Joyas y relojes
Para joyería, estos son ejemplos prácticos (no los tomamos de un catálogo oficial) que conviene incluir en tu manual:
- Compras repetidas justo por debajo del monto de identificación (805 UMA, $94,434.55 en 2026). Las operaciones del mismo cliente se acumulan en seis meses.
- Interés en piezas fáciles de revender (oro, centenarios, relojes de alta gama) sin importar el diseño, el modelo o el precio.
- Pagos en efectivo que se acercan al límite del artículo 32 (3,210 UMA, $376,565.10).
- Piden la factura a nombre de otra persona, o prefieren no recibirla.
Qué hacer cuando aparece una
- No alertes al cliente. Las Reglas prohíben avisarle que podría haber un aviso sobre él (art. 31). Pedirle información sí está permitido.
- Anota la señal: qué viste, cuándo y quién la detectó. Si termina en aviso, el plazo de 24 horas corre desde que se generó la sospecha.
- Pide más información: origen de los recursos, relación con quien paga, motivo de la compra. Si el cliente es de riesgo alto, aplica la debida diligencia reforzada.
- Decide y deja constancia. Si la explicación es razonable y está respaldada, anótala y sigue. Si la sospecha se sostiene, presenta el aviso de 24 horas, aunque la operación no llegue al monto de aviso o no se celebre.
- Revisa su calificación de riesgo y su expediente: una señal es un buen motivo para actualizarlo.
Y si la operación llega al monto de aviso mensual, el aviso lleva el campo de alerta: marca la que corresponda en lugar de «sin alerta».
Cómo lo resuelve Umbral PLD
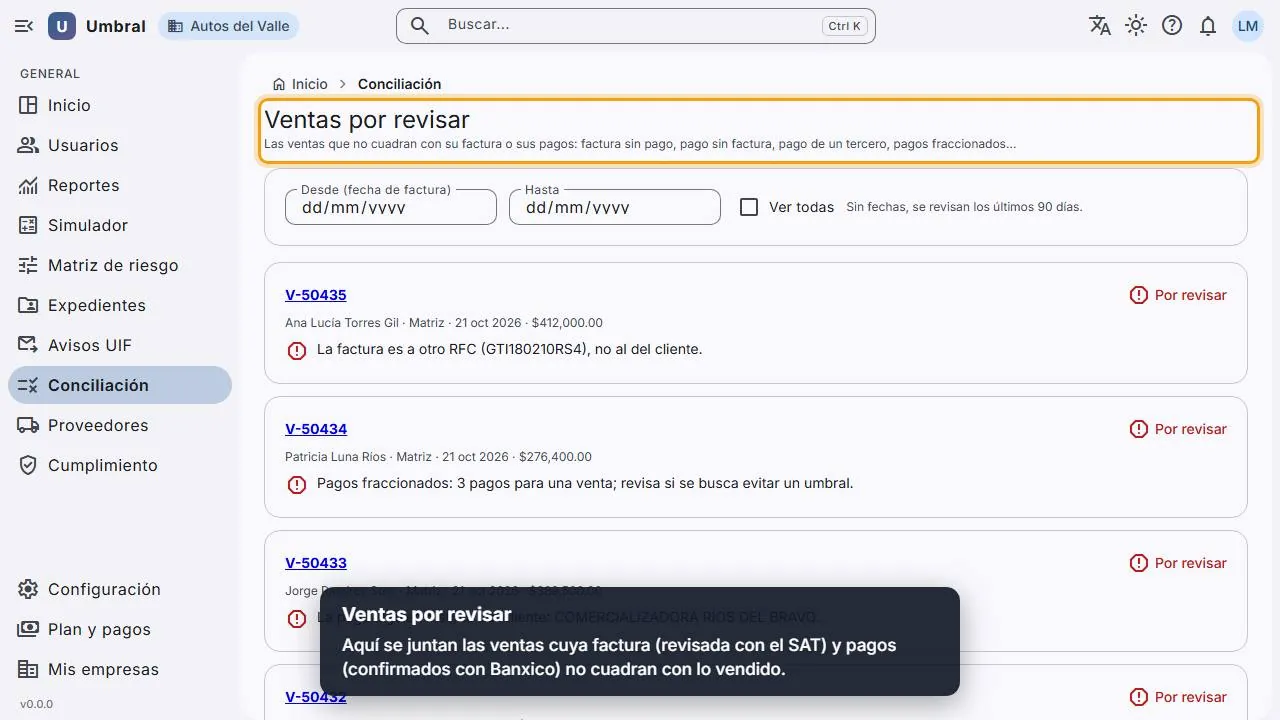
- Cada SPEI se valida con Banxico y la conciliación señala pagos de terceros, pagos a otra cuenta, montos que no cuadran y facturas emitidas a otra persona.
- Avisa cuando dos clientes distintos comparten teléfono, correo, documento o cuenta, y revisa a diario la cartera contra las listas de la ONU, OFAC y el SAT.
- En vehículos, el aviso se arma con su campo de alerta y el catálogo oficial; la bitácora guarda quién decidió qué y cuándo.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Una señal de alerta me obliga a presentar un aviso?
No por sí sola. El aviso de 24 horas procede cuando, después de analizarla, tienes una sospecha o información basada en hechos o indicios de que los recursos podrían ser ilícitos (art. 18, fr. VI de la Ley Antilavado). Si decides no avisar, documenta por qué.
¿Dónde están las señales de alerta oficiales?
Los formatos de aviso de la UIF traen un campo de alerta con un catálogo por actividad. Los de vehículos e inmuebles incluyen, por ejemplo, el pago por un tercero sin relación aparente con el cliente, la operación que no corresponde con su actividad y la insistencia en pagar en efectivo por encima del límite de la ley.
¿Desde cuándo debo tener un sistema de alertas?
Las Reglas Generales modificadas por el Acuerdo 115/2026 piden un sistema de alertas sobre cambios en el comportamiento o perfil transaccional del cliente (art. 23 Ter 2), aplicable a las operaciones desde el 1 de marzo de 2027. Los mecanismos automatizados con alertas se exigen a más tardar el 1 de junio de 2027.
¿Le puedo decir al cliente que su operación me parece sospechosa?
No. Las Reglas prohíben alertar al cliente o a terceros sobre los avisos que se presenten. Sí puedes pedirle información y documentos, que es lo que la ley espera.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Califica a un cliente en un minuto
Prueba el calificador con la misma matriz de 14 criterios que usa Umbral y ve el nivel de riesgo que resulta.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.