Cuando paga alguien distinto del cliente: pagos de terceros y Ley Antilavado
En corto
Que un tercero pague la operación no está prohibido: un banco que financia o una empresa que paga el auto de su director tienen una relación explicable. Pero el pago por un tercero sin relación aparente con el cliente es señal de alerta en los catálogos de la UIF, y si hay indicios de que el cliente actúa por cuenta de otro debes identificar al beneficiario controlador (art. 22 de las Reglas).
El cliente firma el contrato, pero la transferencia llega desde la cuenta de su cuñado. O de una empresa que no es la suya. O alguien más trae el efectivo. Pasa más seguido de lo que parece, y no siempre es malo. Pero para la Ley Antilavado, quien pone el dinero importa tanto como quien firma.
Por qué importa quién paga
La ley define al beneficiario controlador como la persona física que, directamente o por medio de un cliente, obtiene en última instancia el beneficio del bien o servicio (art. 3, fr. III). Quien paga un auto que va a manejar, o un departamento que va a habitar o a rentar, encaja en esa idea aunque el contrato esté a nombre de otro.
Por eso hay tres reglas que se juntan aquí:
- Con un cliente persona física, recabas su declaración sobre si conoce la existencia de un beneficiario controlador y, en su caso, los documentos para identificarlo (art. 18, fr. III de la ley).
- Si tienes indicios o hechos de que el cliente actúa por cuenta de otra persona sin haberlo declarado, debes pedirle información para identificar al beneficiario controlador (art. 22 de las Reglas Generales).
- Los registros no se pueden llevar bajo nombres ficticios (art. 23 de las Reglas). Poner la operación a nombre de alguien que solo «presta» su nombre es justo lo que la ley quiere evitar.
Es una señal de alerta oficial
Los catálogos de alertas de los avisos de vehículos e inmuebles de la UIF incluyen que la operación sea pagada, en todo o en parte, por un tercero sin relación aparente con el cliente.
Las Reglas también piden considerar las formas e instrumentos de pago al decidir si una conducta es inusual (art. 26 Bis). El mismo catálogo menciona otras señales que suelen acompañar al pago de terceros: que el cliente no quiera aparecer relacionado con la compra o que haya indicios de que no actúa en nombre propio. Las repasamos en señales de alerta.
Cuándo es normal
La palabra clave del catálogo es «sin relación aparente». Hay casos comunes y explicables:
- Un banco o una financiera que paga el saldo con un crédito a nombre del cliente.
- Una empresa que paga el vehículo de su director o de su empleado.
- Padres que pagan el primer auto o el enganche de la casa de su hijo.
- Una persona moral cuyo socio adelanta el pago desde su cuenta personal.
En todos, la relación se puede explicar y documentar. Lo que debe encender la alerta es que nadie sepa explicar quién es el que paga, que sean varios pagadores sin relación entre ellos, o que la explicación cambie.
Qué datos del pago lleva el aviso
En el formato vigente de vehículos, cada pago se reporta en los datos de liquidación con: fecha de pago, forma de pago (contado, diferido o en parcialidades, dación en pago, préstamo o crédito, permuta), instrumento monetario (efectivo, tarjetas, cheques, transferencias, metales, activos virtuales, entre otros), moneda y monto. Esos datos de liquidación no tienen un campo para el nombre de quien pagó.
Por eso la decisión importante es otra: si quien paga es en realidad quien se queda con el bien, es el beneficiario controlador y sus datos van en la sección de dueño beneficiario del aviso. Y si el pago de un tercero fue la señal que te preocupó, se marca como alerta. Los formatos nuevos que entran en vigor el 1 de junio de 2027 pueden cambiar este detalle; revísalos cuando los adoptes.
El efectivo no cambia de límite
La prohibición de efectivo del artículo 32 se mide por operación, no por persona. Si el cliente paga una parte y un tercero trae el resto en billetes, el total cuenta. Para vehículos el límite es 3,210 UMA ($376,565.10 en 2026); para inmuebles, 8,025 UMA ($941,412.75).
Buenas prácticas
- Pregunta antes de cobrar de qué cuenta saldrá el dinero. Es más fácil aclararlo en la cotización que después del depósito.
- Documenta la relación: quién es el tercero, qué relación tiene con el cliente y por qué paga. Una declaración firmada por el cliente sirve como evidencia.
- Identifica a quien paga si es el beneficiario controlador, con los mismos datos y documentos que pedirías al cliente.
- Revisa también al tercero en listas: quien pone el dinero puede estar en la lista de personas bloqueadas aunque el cliente no.
- Factura al cliente, no a quien pagó, salvo que el cliente real sea el otro; en ese caso, el expediente debe ser suyo.
- Devuelve a la cuenta de origen si hay cancelación o reembolso.
- Escríbelo en tu manual: qué pagos de terceros aceptas, qué pides y quién aprueba.
Si la explicación no convence y tienes una sospecha fundada, el camino es el aviso de 24 horas, aunque la operación no se cierre.
Cómo lo resuelve Umbral PLD
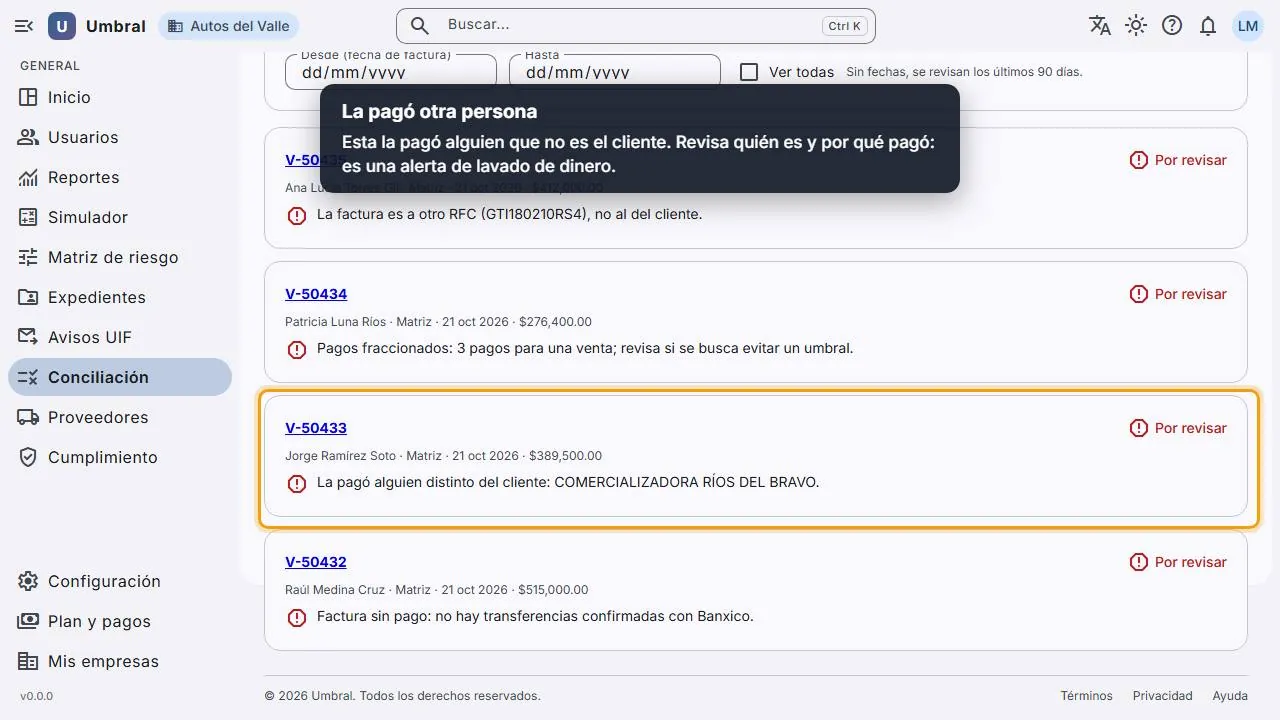
- Cada SPEI se confirma con Banxico y Umbral avisa si lo pagó alguien distinto del cliente, si el dinero llegó a una cuenta que no es de tu empresa o si la transferencia ya se usó en otra venta.
- El cliente firma desde su celular si actúa por cuenta propia o quién es su beneficiario controlador, y ese beneficiario se revisa a diario en las listas.
- La conciliación señala la factura emitida a alguien que no es el cliente.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Puedo aceptar que un tercero pague la operación de mi cliente?
Puede haber razones legítimas, como un banco que financia o una empresa que paga el auto de su empleado. Lo que la ley pide es saber quién está detrás: si hay indicios de que el cliente actúa por cuenta de otra persona, debes pedirle información para identificar al beneficiario controlador (art. 22 de las Reglas Generales).
¿El pago de un tercero es una señal de alerta oficial?
Sí. Los catálogos de alertas de los avisos de vehículos e inmuebles de la UIF incluyen que la operación sea pagada por un tercero sin relación aparente con el cliente.
¿El aviso de vehículos pide el nombre de quien pagó?
En el formato vigente, los datos de liquidación de cada pago son fecha, forma de pago, instrumento monetario, moneda y monto. Si quien paga es en realidad quien se queda con el bien, es el beneficiario controlador y sus datos van en esa sección del aviso.
¿El límite de efectivo cambia si paga un tercero?
No. El límite del artículo 32 aplica a la operación, sin importar quién entregue el dinero. Para vehículos es de 3,210 UMA ($376,565.10 en 2026).
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.