Las listas 69 y 69-B del SAT: por qué revisarlas antes de vender o comprar
En corto
La lista del 69-B del Código Fiscal publica a quienes el SAT presume que facturan operaciones inexistentes (EFOS); si quedan como definitivos, sus facturas no producen efecto fiscal y quien les compró tiene 30 días para acreditar la operación o corregir su situación. La del 69 incluye, entre otros, a quienes tienen créditos fiscales firmes o están como no localizados.
Además de las listas internacionales, el SAT publica dos listas que vale la pena revisar antes de vender o de comprar: la del artículo 69 y la del artículo 69-B del Código Fiscal de la Federación. No son listas de la Ley Antilavado, pero dicen mucho de con quién estás haciendo negocios.
La lista del 69-B: facturas de operaciones inexistentes
El SAT presume que las operaciones de un contribuyente son inexistentes cuando detecta que emite facturas sin contar con los activos, el personal, la infraestructura o la capacidad para dar los bienes o servicios que factura, o cuando está como no localizado. A ese contribuyente se le conoce como EFOS (empresa que factura operaciones simuladas). El procedimiento tiene etapas, y cada una aparece en la lista:
- Presunto: el SAT lo notifica y publica; tiene 15 días (más 5 de prórroga, por una vez) para aportar pruebas.
- Definitivo: no desvirtuó los hechos. Sus facturas «no producen ni produjeron efecto fiscal alguno», con efectos generales.
- Desvirtuado o con sentencia favorable: logró demostrar sus operaciones o ganó un juicio. Estas situaciones no son una alerta.
Lo que le pasa a quien le compró
Si usaste facturas de un contribuyente que quedó como definitivo, tienes 30 días desde la publicación para acreditar ante el SAT que sí recibiste los bienes o servicios, o para corregir tu situación con declaraciones complementarias. Si no lo haces, el SAT puede determinarte créditos fiscales, y esas operaciones se consideran actos simulados para efectos de los delitos fiscales (art. 69-B del Código Fiscal).
Por eso la revisión importa sobre todo con proveedores: comprarle a un EFOS puede costarte la deducción y el IVA acreditable. Y quien no demuestra esas operaciones ni corrige su situación a tiempo también termina publicado, en la lista del artículo 69.
La lista del 69: créditos fiscales y no localizados
El artículo 69 permite al SAT publicar el nombre y RFC de contribuyentes que, entre otros supuestos:
- Tienen créditos fiscales firmes, o exigibles sin pagar ni garantizar.
- Están como no localizados en el RFC.
- Tienen sentencia condenatoria firme por un delito fiscal.
- Tuvieron créditos fiscales cancelados o condonados.
- Usaron facturas de operaciones inexistentes sin demostrar que las operaciones existieron ni corregir su situación.
Estar en el 69 no prohíbe venderle a alguien, pero es un dato de su perfil que conviene conocer.
Y con tus clientes, ¿por qué revisarlas?
La Ley Antilavado te pide conocer a tu cliente y, con la reforma, calificar su riesgo (art. 18, frs. I y VII). Un cliente que aparece como EFOS presunto o definitivo, o como no localizado, es una señal que debe pesar en esa calificación. Además, el manual de políticas internas debe describir los mecanismos con los que identificas a las personas publicadas en las listas que emiten autoridades nacionales u organismos internacionales (art. 37 Bis, fr. IX de las Reglas).
Una coincidencia en el 69 o el 69-B no obliga, por sí sola, a presentar un aviso. El aviso de 24 horas aplica cuando hay una sospecha fundada o cuando la persona está en la lista que da a conocer la UIF, que es distinta; lo vemos en listas de personas bloqueadas, ONU y OFAC.
Cómo revisarlas en la práctica
- Busca por RFC, no por nombre: estas listas se publican por RFC.
- Revisa antes de operar y vuelve a revisar: las listas cambian, y un proveedor limpio hoy puede aparecer como presunto en unos meses.
- Distingue la situación: presunto y definitivo son alertas; desvirtuado y sentencia favorable, no.
- Guarda la evidencia de la consulta con su fecha, y la decisión que tomaste.
Cómo lo resuelve Umbral PLD
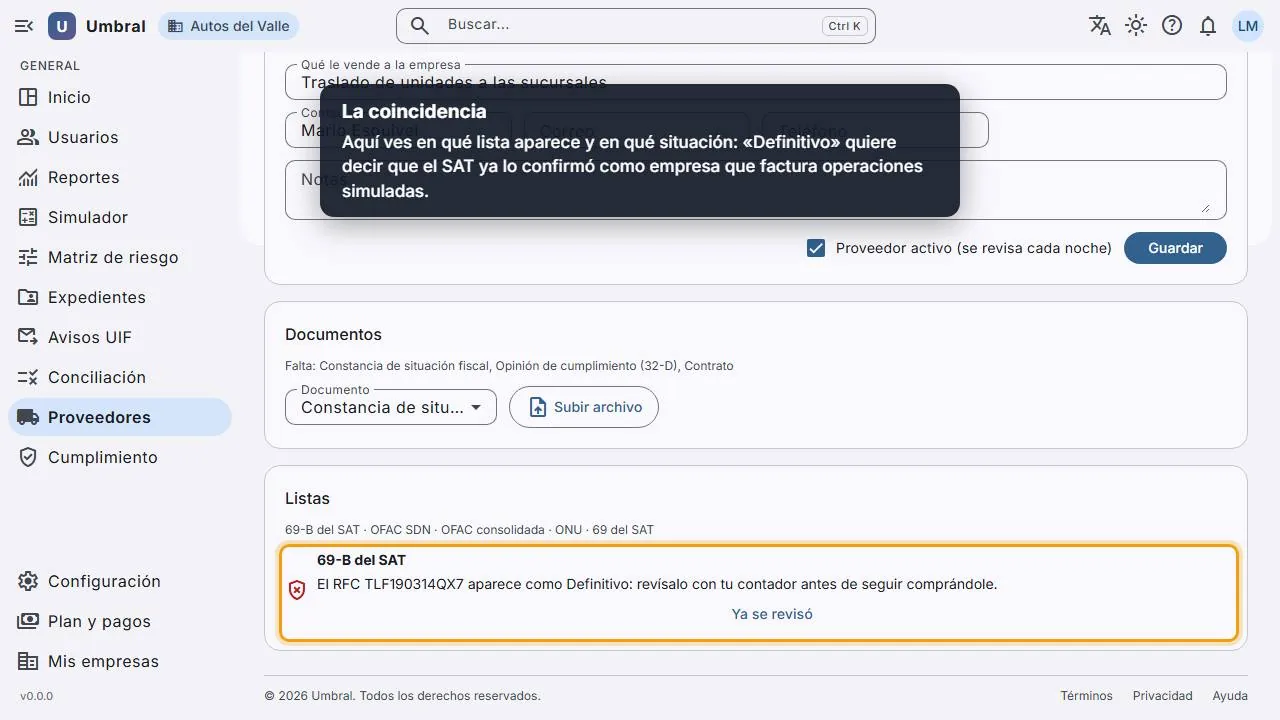
- Descarga todos los días las listas 69 y 69-B del SAT, junto con las de la ONU y la OFAC, y revisa contra ellas a tus clientes y proveedores por RFC.
- Distingue la situación de cada coincidencia: definitivo pesa más que presunto, y desvirtuado no cuenta.
- Cada coincidencia queda registrada con su revisión, para mostrarla en una visita.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Qué es un EFOS?
Es el nombre común del contribuyente que el SAT presume que emite facturas de operaciones inexistentes: factura sin tener los activos, el personal o la capacidad para dar los bienes o servicios, o está como no localizado. Aparece en la lista del artículo 69-B del Código Fiscal.
¿Qué pasa si le compré a una empresa que quedó como definitiva en el 69-B?
Sus facturas no producen ni produjeron efecto fiscal. Tienes 30 días después de la publicación para acreditar ante el SAT que sí recibiste los bienes o servicios, o para corregir tu situación con declaraciones complementarias.
¿La Ley Antilavado me obliga a revisar el 69-B?
No de forma expresa: el 69-B es del Código Fiscal. Pero es información pública útil para conocer a tu cliente y calificar su riesgo, y tu manual debe prever cómo revisas las listas que emiten las autoridades.
¿Un contribuyente que desvirtuó los hechos sigue siendo de riesgo?
El SAT también publica a quienes desvirtuaron los hechos o ganaron un juicio. Esas situaciones no son una coincidencia negativa; lo relevante para tu revisión son las situaciones de presunto y definitivo.
Fuentes oficiales
- Código Fiscal de la Federación (texto vigente, Cámara de Diputados)
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.