Cierre de año antilavado: checklist de diciembre para llegar bien a 2027
En corto
En diciembre de 2026 conviene presentar los avisos de noviembre a más tardar el 17 de diciembre (los de diciembre vencen el 17 de enero), reunir los datos de clientes, operaciones y montos de 2026 para la evaluación de riesgos exigible desde el 1 de marzo de 2027, planear la capacitación del primer periodo anual (todo 2027) y revisar tus expedientes y tu registro en el padrón.
Diciembre de 2026 no es un fin de año cualquiera para el cumplimiento antilavado: el Acuerdo 115/2026 entra en vigor el 30 de noviembre, y en marzo y junio de 2027 se vuelven exigibles obligaciones nuevas. Esta lista te ayuda a cerrar el año en orden y a llegar preparado.
1. Avisos e informes de fin de año
- Las operaciones de noviembre se avisan a más tardar el 17 de diciembre; las de diciembre, a más tardar el 17 de enero (art. 23 de la ley).
- En los meses sin operaciones que avisar, el informe en ceros. Un informe en ceros enviado ya no se puede modificar; si después detectas una operación que debía avisarse, presentas el aviso.
- Revisa las acumulaciones abiertas: un cliente que compró en el verano puede alcanzar el monto de aviso con una compra de diciembre.
- Guarda los acuses de todo el año en un mismo lugar.
2. Los datos de 2026 para tu evaluación de riesgos
La evaluación de riesgos debe estar disponible para la autoridad desde el 1 de marzo de 2027, con la información del año inmediato anterior: 2026 (Transitorio Segundo). Al cerrar el año, reúne al menos el número total de clientes, el número de operaciones y el monto operado (art. 10 Septies 2), separados por tipo de operación, tipo de cliente, zona y canal.
Si tus datos de 2026 están repartidos en facturas, hojas de cálculo y el sistema de ventas, es mejor ordenarlos ahora que en febrero.
3. El manual, para marzo
También desde el 1 de marzo de 2027, el manual de políticas internas debe incluir la metodología de la evaluación de riesgos (Transitorio Tercero). Y desde las operaciones de esa fecha se aplican la clasificación de clientes por riesgo, el conocimiento del cliente y el beneficiario controlador de los capítulos nuevos (Transitorio Cuarto). Diciembre es buen momento para un borrador.
4. El plan de capacitación 2027
- El primer periodo anual de capacitación va del 1 de enero al 31 de diciembre de 2027 (Transitorio Séptimo).
- Define a quién capacitas (administración, directivos, representante de cumplimiento y personal que atiende clientes), quién imparte (al menos cinco años de experiencia en la materia) y cómo evalúas y guardas la evidencia.
- El personal nuevo de atención al público se capacita antes o al empezar en el puesto (art. 39 Bis 1 de las Reglas).
- Para las contrataciones desde el 1 de marzo de 2027, prepara la declaración firmada del proceso de selección de personal (Transitorio Sexto y art. 39 Bis 2).
5. Expedientes y padrón
- Con los clientes con relación de negocios, verifica que su expediente esté completo y actualizado: se revisa al menos una vez al año (art. 21 de las Reglas).
- Revisa que tu registro en el padrón del SAT esté al día: domicilio, actividades y representante. Los cambios se actualizan dentro de los seis días hábiles siguientes (art. 7 de las Reglas).
- Si dejaste de hacer una actividad vulnerable, tramita la baja; si no, siguen los informes.
6. Fechas de 2027 en el calendario
| Fecha | Qué pasa |
|---|---|
| 1 de enero | Empieza el primer periodo de capacitación anual. |
| 1 de febrero | Entra la UMA de 2027; hasta entonces se usa la de 2026 ($117.31). Revisa tus montos con la calculadora de umbrales. |
| 1 de marzo | Evaluación de riesgos y manual con su metodología; clasificación de clientes y conocimiento del cliente en las operaciones desde esa fecha. |
| 1 de junio | Monitoreo automatizado, con las operaciones desde esa fecha, y entrada en vigor de los nuevos formatos de aviso. |
La primera revisión anual de cumplimiento cubrirá 2028, así que en 2027 todavía no hay dictamen que presentar.
7. Un simulacro antes de cerrar
Un simulacro de visita en diciembre te dice qué te pediría hoy la autoridad y qué no podrías mostrar. Es la mejor lista de pendientes para enero.
Cómo lo resuelve Umbral PLD
- El indicador de cumplimiento muestra lo que falta: evaluación de riesgos, manual, capacitación del año y oficial de cumplimiento.
- La evaluación de riesgos toma los datos de tus clientes y operaciones, y el manual se genera con su metodología.
- La capacitación anual queda con su constancia, y el simulacro de visita, con su resultado.
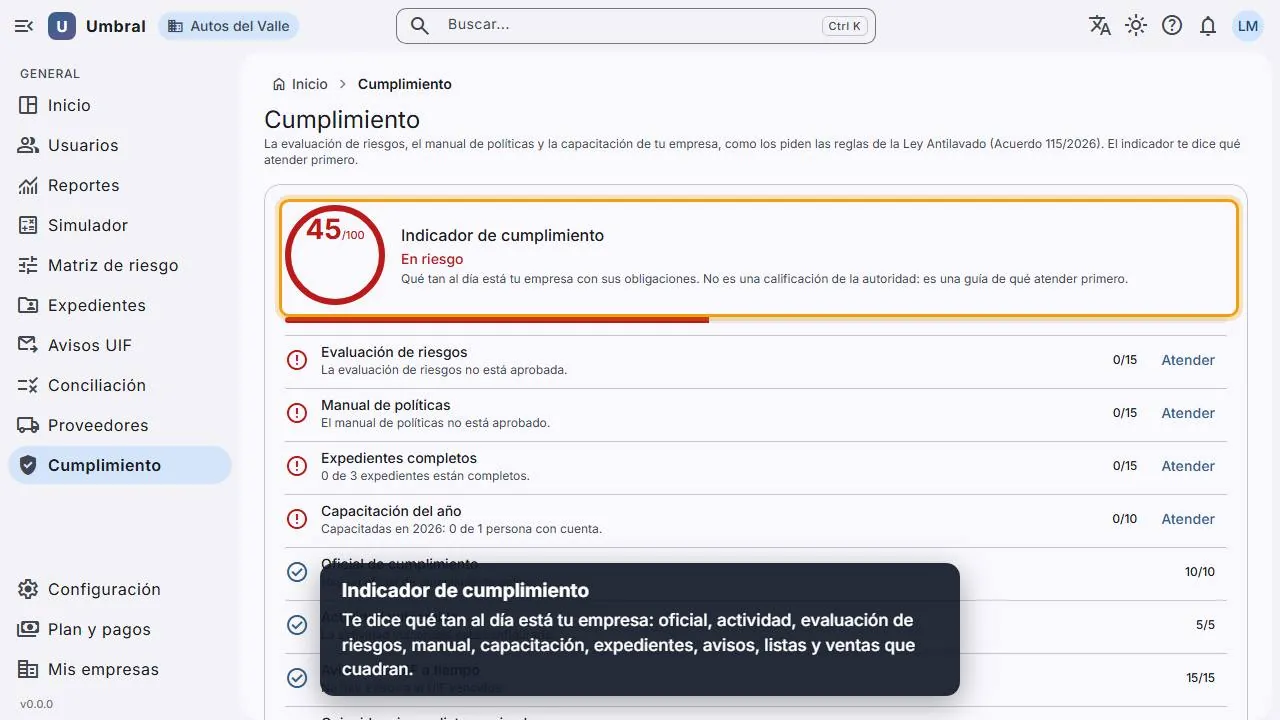
Si quieres empezar 2027 con todo esto en orden, contrata en línea o agenda una demo.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Qué datos necesito para la evaluación de riesgos de marzo de 2027?
Los del año inmediato anterior, es decir, 2026: al menos el número total de clientes, el número de operaciones y el monto operado. Si empezaste a operar durante 2026, usas los datos desde tu inicio (Transitorio Segundo del Acuerdo 115/2026).
¿Cuándo empieza el primer periodo de capacitación anual?
El 1 de enero de 2027, y termina el 31 de diciembre de 2027 (Transitorio Séptimo). Quien imparta la capacitación debe acreditar al menos cinco años de experiencia en prevención de lavado de dinero.
¿Con qué UMA calculo los umbrales en enero de 2027?
Con la de 2026, $117.31, hasta que la nueva UMA entre en vigor el 1 de febrero de 2027.
¿Cuándo vence el informe de diciembre?
Los avisos de las operaciones de diciembre, o el informe en ceros si no hubo, se presentan a más tardar el día 17 de enero (art. 23 de la Ley Antilavado).
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Unidad de Medida y Actualización (UMA), INEGI
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Cumple sin vivir en Excel
Umbral PLD califica cada operación con Enfoque Basado en Riesgos, arma el expediente desde el celular de tu cliente, revisa las listas todos los días y prepara tus avisos.
Precio público, todas las funciones incluidas y sin instalar nada.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.