Informe en ceros de actividades vulnerables: qué es, cuándo y cómo presentarlo
En corto
El informe en ceros se presenta en el portal del SAT cada mes en que no tuviste operaciones objeto de aviso, a más tardar el día 17 del mes siguiente (art. 25 de las Reglas Generales). Solo lleva tus datos, el periodo y la indicación de que no hubo operaciones, y desde el 30 de noviembre de 2026 no puede modificarse ni eliminarse una vez enviado.
El informe en ceros es lo que presentas en el portal del SAT cuando, en un mes, no realizaste ninguna operación que debías avisar. Vence el día 17 del mes siguiente, igual que los avisos, y solo lleva tus datos de identificación, el mes y la indicación de que no hubo operaciones. Es sencillo, pero se presenta cada mes sin operaciones mientras sigas registrado.
Qué es y de dónde sale
Lo regula el artículo 25 de las Reglas de carácter general de la LFPIORPI: quienes realizan actividades vulnerables y en el mes no llevaron a cabo operaciones objeto de aviso deben enviar, en el formato oficial, un informe en el que solo se llenan los campos de identificación, el periodo y el señalamiento de que no hubo operaciones que avisar.
El Reglamento (art. 12) cierra la puerta a dejarlo pasar: quien está registrado en el padrón debe seguir presentando sus avisos o informes hasta que se dé de baja. Por eso el informe en ceros depende de tu alta en el portal, no de si vendiste o no.
Cuándo se presenta
- En qué meses: en todo mes en que no tuviste operaciones objeto de aviso. Si tuviste operaciones pero ninguna llegó al monto de aviso, ni sola ni sumada con otras del mismo cliente, tampoco hubo aviso que presentar. Cuándo se avisa está en la guía de avisos a la UIF.
- Plazo: a más tardar el día 17 del mes siguiente. El artículo 23 de la ley lo fija para los avisos y el SAT aplica el mismo plazo a los informes en sus preguntas frecuentes y en su calendario oficial.
La facilidad del sexto dígito del RFC
El calendario oficial de 2026 mantiene una facilidad administrativa para avisos, informes en ceros e informes del artículo 27 Bis: puedes presentarlos después del día 17 (o del día hábil siguiente, si el 17 es inhábil) según el sexto dígito numérico de tu RFC. Solo cuentan los números, no las letras: en el ejemplo del SAT, en el RFC FLY960905M2M el sexto dígito es 5.
| Sexto dígito del RFC | Puedes presentar el |
|---|---|
| 1 y 2 | Primer día hábil después del 17 |
| 3 y 4 | Segundo día hábil después del 17 |
| 5 y 6 | Tercer día hábil después del 17 |
| 7 y 8 | Cuarto día hábil después del 17 |
| 9 y 0 | Quinto día hábil después del 17 |
Ojo: la facilidad solo es válida si presentas en el día hábil exacto que te corresponde. Si lo dejas para después de tu día, ya no te protege. Lo más seguro sigue siendo el día 17.
Cómo se presenta en el portal
- Entra al Sistema del Portal de Prevención de Lavado de Dinero (https://sppld.sat.gob.mx/sppld/) con tu RFC y tu e.firma vigente. Las personas morales usan la e.firma de la empresa, no la de su representante legal (Reglas, art. 24).
- Elige cómo enviarlo. El portal ofrece la captura en línea («Captura de avisos») y la carga de un archivo XML («Envío masivo de Avisos»); la Resolución de los formatos oficiales prevé el envío de avisos e informes en un XML llenado conforme al formato de tu actividad.
-
Llena solo lo que pide el informe: tus datos de identificación, la clave de tu
actividad vulnerable, el mes reportado y la indicación de que no hubo operaciones
objeto de aviso. En el formato XML, el mes va en la etiqueta
mes_reportadocon el formato AAAAMM (por ejemplo, 202610 para octubre de 2026). - Envía el informe.
- Descarga y guarda el acuse.
Cada actividad vulnerable tiene su formato oficial (un anexo por fracción del artículo 17), y el acuse indica a qué actividad corresponde el informe. Si tienes registrada más de una, revisa que cada una quede cubierta en el mes.
El acuse que queda
Según la Resolución de los formatos oficiales (art. 3), al procesar el envío el SAT genera un acuse electrónico con sello digital que contiene:
- Número de folio.
- Tus datos de identificación.
- La actividad vulnerable objeto del aviso o informe.
- El medio electrónico de envío.
- La fecha y hora de recepción.
- El número de avisos, si son correctos.
- El estatus de la recepción.
Si el sistema detecta errores en la información, el acuse sale con estatus «rechazado», y debes corregir y volver a enviar dentro del plazo. Un acuse rechazado no es un informe presentado. Los acuses se consultan después en la sección «Ver acuses» del portal; aun así, guarda tu copia: en una visita de verificación es tu evidencia de cada mes.
Lo que cambia el 30 de noviembre de 2026
El Acuerdo 115/2026 reforma el artículo 25 de las Reglas, en vigor el 30 de noviembre de 2026:
- No se modifica ni se elimina. Una vez enviado por el portal, el informe queda firme.
- Si descubres una operación después, presentas el aviso que correspondía, sin perjuicio de que la autoridad determine si cumpliste dentro del plazo del artículo 23.
- El informe del artículo 27 Bis se separa. Hoy, el informe en ceros también cubre los meses en que todas tus operaciones caen en los supuestos del artículo 27 Bis de las Reglas. Con la reforma, ese caso tiene su propio informe (art. 25 Bis), en el mismo formato.
Aparte, los formatos nuevos de avisos e informes entran en vigor el 1 de junio de 2027 (DOF, 24 de septiembre de 2026). Hasta entonces se usan los actuales.
Errores comunes
- Pensar que, si no vendiste nada, no hay nada que presentar.
- Darte de baja por unos meses sin operaciones: el SAT indica que la baja es solo si dejas la actividad.
- Presentar después del 17 en un día que no es el que te toca por tu RFC.
- Firmar con la e.firma del representante legal en lugar de la de la empresa.
- No revisar el acuse y quedarte con uno «rechazado» sin reenviar.
- Presentar en ceros un mes en que sí había un aviso, por no sumar las operaciones del mismo cliente en seis meses.
- Dejar de presentar porque ya no realizas la actividad, pero sin haber tramitado la baja.
Qué pasa si no lo presentas
La ley no le pone al informe en ceros una multa con nombre propio, pero la obligación es clara: el Reglamento te pide seguir presentando avisos o informes mientras estés registrado, y un mes sin nada es un hueco que tendrás que explicar. Lo grave es otro caso: si ese mes sí había una operación que avisar, ya no hablas de un informe faltante sino de un aviso omitido, que se sanciona con 10,000 a 65,000 UMA ($1,173,100 a $7,625,150 en 2026) o del 10 al 100 % del valor de la operación, lo que resulte mayor (arts. 53, fr. VI, y 54, fr. III). Los montos completos están en las multas de la Ley Antilavado en 2026.
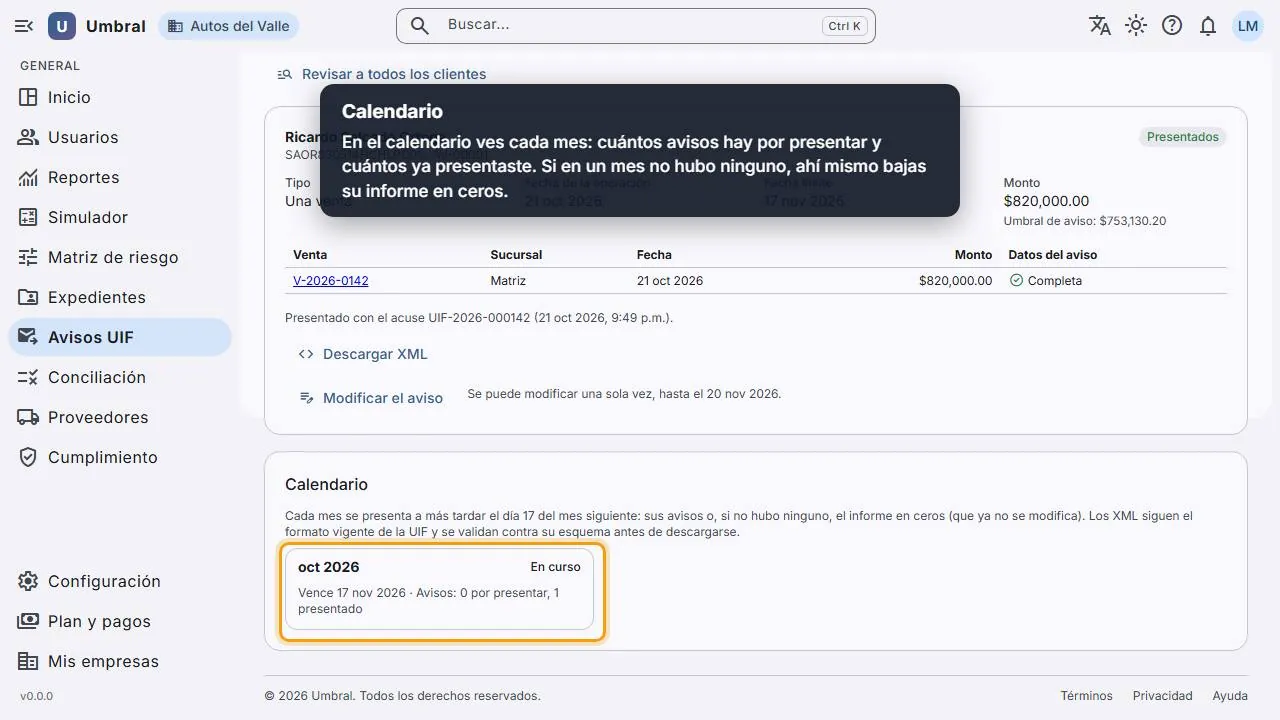
Si detectas un hueco, corrígelo antes de que la autoridad inicie una verificación: el artículo 55 prevé que, por única ocasión, no se sancione a quien cumple de forma espontánea y reconoce la falta, y que después la multa se reduzca hasta en un 50 %. Umbral PLD te ayuda a llevar el calendario de cada mes y el expediente en orden; la presentación en el portal la haces tú, con tu e.firma.
Los términos de la Ley Antilavado (UMA, aviso, umbral, EBR, PEP y los demás) están explicados, con su artículo, en el glosario PLD.
Preguntas frecuentes
¿Qué es el informe en ceros de actividades vulnerables?
Es el informe mensual que presentas en el portal del SAT cuando en un mes no realizaste operaciones objeto de aviso. Solo lleva tus datos de identificación, el periodo y la indicación de que no hubo operaciones que avisar.
¿Cuándo vence el informe en ceros?
El día 17 del mes siguiente, como los avisos. El SAT da una facilidad administrativa: según el sexto dígito numérico de tu RFC puedes presentarlo de uno a cinco días hábiles después, pero solo es válida si lo presentas justo en el día que te toca.
¿Puedo corregir un informe en ceros ya enviado?
No. Con el Acuerdo 115/2026, desde el 30 de noviembre de 2026 las Reglas dicen expresamente que el informe no puede modificarse ni eliminarse una vez enviado. Si después descubres una operación que sí debías avisar, presentas el aviso.
Si no tengo operaciones, ¿mejor me doy de baja?
No. El SAT indica que la baja es solo para cuando ya no realizas la actividad vulnerable. Mientras sigas registrado, cada mes presentas avisos o el informe en ceros.
Fuentes oficiales
- Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (texto vigente, Cámara de Diputados)
- Reglamento de la LFPIORPI (texto vigente, Cámara de Diputados)
- Acuerdo 115/2026 que modifica las Reglas de carácter general de la LFPIORPI (DOF, 7 de agosto de 2026)
- Unidad de Medida y Actualización (UMA), INEGI
- Portal de Prevención de Lavado de Dinero del SAT (avisos y alta de actividades vulnerables)
Este artículo es informativo y no sustituye la asesoría legal de un especialista. Las cifras en pesos usan la UMA de 2026 ($117.31) y están redondeadas.
Calcula tus umbrales en pesos
Elige tu giro y escribe el monto: te decimos si toca identificar al cliente, presentar aviso o si el efectivo pasa del límite, con la UMA de 2026.
Recibe cada artículo en tu correo
Los días hábiles en que publicamos te llega el artículo del día: guías y noticias de la Ley Antilavado.